Blog / Fatturazione e scadenze
Acconti e saldo: come ritrovare quanto resta da incassare
· Redazione Gestionale sul Web
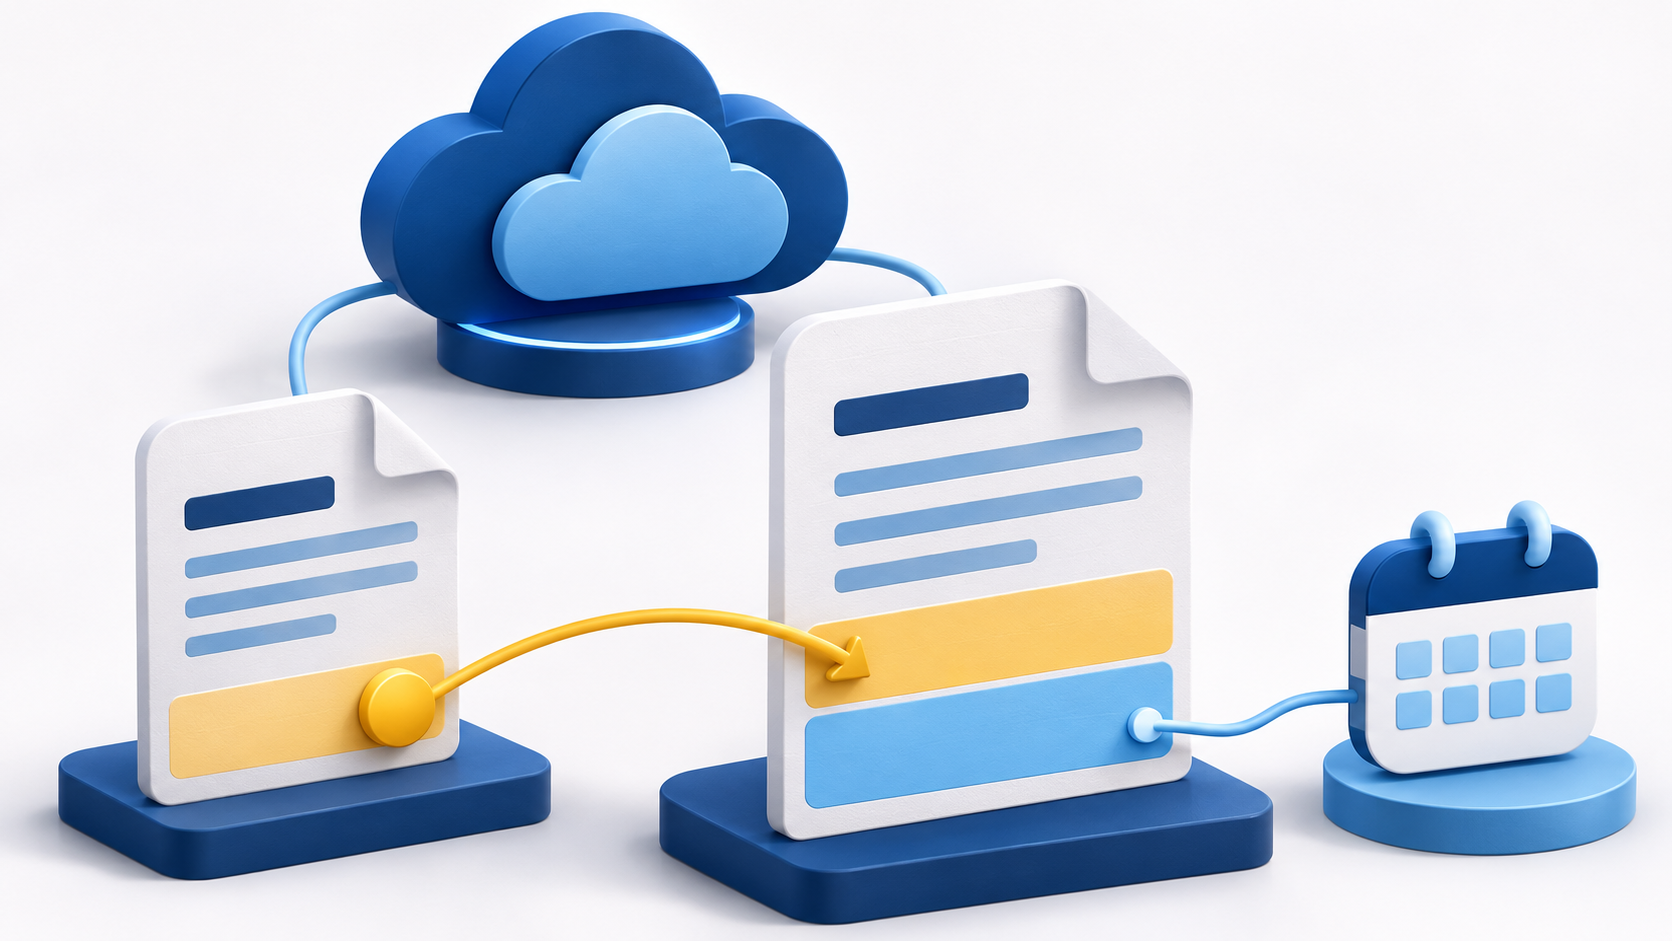
Un acconto già ricevuto deve restare riconoscibile quando si prepara il saldo: quali documenti lo hanno utilizzato, per quale importo e quanto resta ancora da incassare. Se il collegamento si perde, il cliente può ricevere una richiesta troppo alta oppure la tesoreria può aspettarsi denaro già entrato.
Il problema attraversa commerciale e amministrazione. Il primo segue la fornitura; la seconda deve ritrovare anticipo, documento emesso, movimento bancario e scadenze. Un riepilogo con la sola etichetta “acconto” non spiega se quella somma sia stata richiesta, fatturata, incassata o già utilizzata nel saldo.
Questa guida propone un metodo operativo per valutare la gestione di acconti e saldo in un software gestionale in cloud. Gli esempi sono simulati, senza ritenute, cambi di valuta o altre particolarità. Il percorso documentale e fiscale va definito con l'amministrazione e il professionista che segue l'azienda; qui analizziamo collegamenti, importi e controlli, senza prescrivere codici o termini di emissione.
Acconto richiesto, fatturato e incassato: tre informazioni diverse
Una richiesta di anticipo esprime quanto ci si aspetta dal cliente. Il documento emesso rappresenta la parte documentale dell'operazione. L'incasso indica il versamento effettivamente ricevuto. Questi fatti possono avere date diverse: trattarli come un unico stato impedisce di capire che cosa manchi.
Prima di impostare il flusso, concorda il significato delle etichette. “Acconto aperto” potrebbe indicare una somma ancora da ricevere oppure un anticipo già incassato ma non ancora utilizzato nei documenti successivi. Sono due code di lavoro differenti. Nel primo caso occorre seguire il pagamento; nel secondo verificare l'impiego del valore disponibile.
Un pagamento parziale su una fattura già emessa è un altro caso: riduce il residuo di quel documento. La guida alle fatture a rate e agli incassi parziali approfondisce quel piano. Qui il centro del controllo è invece il collegamento fra un anticipo e i documenti che ne completano l'utilizzo.
I due residui da non confondere
Il residuo da incassare è la somma ancora dovuta dal cliente nel perimetro considerato. Il residuo dell'acconto da utilizzare indica quanta parte dell'anticipo resta disponibile per i successivi collegamenti documentali, secondo il modello adottato. Uno può essere zero mentre l'altro è positivo.
Se il cliente ha già versato tutto l'anticipo, non devi aspettarti un altro pagamento per quella stessa somma. Tuttavia l'anticipo potrebbe dover essere ancora richiamato nel documento di saldo. Viceversa, avere richiamato un documento d'acconto non dimostra che il relativo denaro sia arrivato: il controllo finanziario deve restare autonomo.
Chiedi quindi due domande distinte al gestionale: “quanto resta da ricevere?” e “dove è stato utilizzato l'anticipo?”. Il prospetto deve mostrare anche la base degli importi: imponibile, imposta e totale non possono essere confrontati senza etichette. Nei controlli seguenti usiamo sempre importi complessivi omogenei.
Esempio completo: fornitura da 6.100 euro e anticipo da 1.830
Scenario dimostrativo: il valore complessivo concordato della fornitura è 6.100 euro. Il percorso documentale già verificato dall'amministrazione prevede un acconto di 1.830 euro e un successivo saldo di 4.270 euro. Supponiamo che il documento d'acconto sia stato correttamente emesso e che il relativo pagamento sia interamente ricevuto e abbinato.
Quando si prepara il saldo, il collegamento all'acconto deve consentire di ricostruire 6.100 − 1.830 = 4.270. Il documento successivo non deve trasformare i 1.830 già ricevuti in un nuovo credito da riscuotere. Il richiamo dell'acconto e l'abbinamento del suo incasso sono controlli diversi, da verificare entrambi.
| Momento | Denaro ricevuto | Importo ancora atteso |
|---|---|---|
| Acconto ricevuto e abbinato | 1.830 € | 4.270 € al completamento del percorso |
| Saldo predisposto con richiamo corretto | 1.830 €: nessun nuovo incasso | 4.270 € |
| Pagamento parziale del saldo: 2.000 € | 3.830 € complessivi | 2.270 € |
La verifica finale è 1.830 + 2.000 + 2.270 = 6.100. Se compaiono 4.100 euro di residuo, potrebbe essere stata persa l'attribuzione dell'anticipo; se compaiono 6.100 ancora aperti dopo il primo versamento, controlla gli abbinamenti e il perimetro del report. Una differenza richiede di risalire ai documenti, senza correggere soltanto il totale visualizzato.
Quali riferimenti conservare per ogni acconto
Prepara una scheda con cliente, ordine o contratto, documento d'acconto, importo iniziale, movimento ricevuto e utilizzi successivi. Ogni utilizzo deve indicare documento di destinazione e importo collegato. Aggiungi data dell'operazione e persona responsabile: il saldo deve poter essere ricostruito anche da un collega che non ha seguito la trattativa.
Un riferimento univoco è più affidabile di una descrizione libera come “anticipo lavori”. Se lo stesso cliente ha due ordini aperti, serve sapere quale fornitura sia coinvolta. Conserva la causale originale del bonifico e gli eventuali chiarimenti ricevuti, evitando di assegnare il versamento soltanto per somiglianza di importo.
Il collegamento deve funzionare in entrambe le direzioni: dal saldo risalire all'acconto e dall'acconto vedere i documenti che lo hanno utilizzato. Un allegato leggibile è utile, ma non sostituisce una relazione verificabile fra gli importi. Il percorso generale della fatturazione nel gestionale cloud resta il contesto in cui inserire questi controlli.
Quando lo stesso anticipo viene utilizzato in più documenti
Un anticipo può essere attribuito a più completamenti documentali se il processo concordato lo prevede. Esempio separato: disponibilità iniziale di 1.830 euro, primo utilizzo di 1.220, residuo utilizzabile di 610. Il documento successivo deve poter impiegare soltanto il valore rimasto disponibile, rispettando i collegamenti e le regole del progetto.
Il controllo è 1.220 + 610 = 1.830. Dopo il secondo utilizzo completo, il residuo disponibile è zero. Questo non comporta automaticamente che tutti i documenti finali siano pagati: le rispettive differenze ancora dovute vanno seguite nello scadenzario. Anche in questo caso la disponibilità dell'acconto e il credito verso il cliente sono grandezze distinte.
Prova inoltre due operatori che lavorano sullo stesso anticipo. Se entrambi leggono 610 disponibili e tentano di utilizzarli, chiedi come il sistema controlli il dato al salvataggio. Un avviso può aiutare, ma serve verificare l'esito effettivo: quanto è stato impegnato, su quale documento e quale operazione deve essere riesaminata.
Scadenze: partire dall'importo effettivamente ancora dovuto
Nel primo esempio lo scadenzario del saldo deve distribuire 4.270 euro, coerentemente con i documenti e gli accordi del caso. Se sono previste due scadenze uguali, l'importo è 2.135 per ciascuna. Una ripartizione sul valore complessivo di 6.100 introdurrebbe una richiesta aggiuntiva che non tiene conto dell'anticipo già ricevuto.
Quando arriva il pagamento di 2.000 euro, verifica a quale scadenza viene attribuito. Se copre parte della prima quota, restano 135 euro su quella e 2.135 sull'altra: totale 2.270. Conserva le date concordate e i riferimenti del versamento; la data dell'incasso non deve sostituire automaticamente la data di scadenza.
Prima di inviare un promemoria, aggiorna le informazioni disponibili e controlla eventuali incassi ancora da abbinare. La guida ai solleciti di pagamento tratta la comunicazione successiva. Per la tesoreria conta invece evitare di sommare l'incasso già incluso nel saldo bancario a una previsione che lo ripropone come futuro.
Gli errori che una semplice spunta “pagato” nasconde
Acconto richiamato due volte. Un documento predisposto manualmente può riprendere un valore già utilizzato altrove. Verifica il dettaglio degli utilizzi prima di confermare il saldo e prova che cosa accade se si tenta di superare il residuo disponibile.
Incasso duplicato. Un versamento inserito dall'amministrazione può ricomparire nell'importazione bancaria. Il secondo passaggio deve riconoscere il movimento già registrato e consentire il riscontro, senza creare nuovo denaro. La riconciliazione bancaria approfondisce la verifica fra banca e registrazioni.
Ordine sbagliato. Il cliente è corretto, ma il versamento riguarda un'altra fornitura. Una posizione aggregata può sembrare coerente mentre i due ordini restano sbilanciati. Il controllo deve quindi poter scendere dal cliente alla singola operazione.
Acconto fatturato ma non ricevuto. Prima di predisporre il saldo, verifica il trattamento documentale e la posizione complessiva del cliente con l'amministrazione. Il richiamo del documento non autorizza a segnare come incassato un importo non ricevuto. Un'eccezione aperta deve avere responsabile e passaggio successivo.
Correggere un collegamento senza perdere la storia
Può emergere un errore dopo la preparazione del saldo: riferimento sbagliato, importo attribuito a un altro ordine o utilizzo da annullare. Prima dell'intervento salva il quadro di partenza, individua tutti i documenti coinvolti e verifica quali passaggi siano ancora modificabili. Un documento già emesso richiede il percorso appropriato, non una correzione silenziosa dei soli riepiloghi.
Dopo la rettifica, ricontrolla disponibilità dell'acconto, residui del cliente e scadenze. La correzione dell'utilizzo non genera un rimborso; un rimborso effettivo richiede un proprio movimento e il trattamento definito dall'amministrazione. Se la fornitura viene annullata o cambia valore, chiarisci prima le decisioni documentali e contrattuali.
Conserva motivo, operatore, data e riferimento della decisione. Se una vista viene esportata per il controllo, indica la data di estrazione: due report ottenuti prima e dopo la rettifica possono essere entrambi spiegabili. La tracciabilità serve a ricostruire il cambiamento, non a sostituire la revisione di chi approva.
Sei prove per scegliere il software gestionale
Porta in demo un caso sintetico con documenti dimostrativi e risultati attesi. Fai eseguire i passaggi a chi userà il flusso, poi chiedi a un secondo collega di ricostruire il risultato dai riferimenti conservati. Annota ciò che è disponibile, configurabile o richiede un controllo manuale.
- Collegare ordine, documento d'acconto da 1.830 euro e incasso ricevuto, mantenendo distinguibili i tre riferimenti.
- Predisporre il saldo da 4.270 e verificare che non compaia un secondo credito per l'anticipo già incassato.
- Ripartire il saldo in due quote da 2.135, ricevere 2.000 e ricostruire i residui di 135 e 2.135.
- Nel caso separato, utilizzare 1.220 dell'anticipo e mostrare soltanto 610 ancora disponibili.
- Tentare un utilizzo eccedente e controllare il risultato, anche con due operatori sullo stesso valore.
- Correggere un abbinamento errato e ritrovare situazione precedente, motivo e nuovi totali.
La scelta di un gestionale in cloud deve rendere questo percorso comprensibile fra reparti. L'accesso condiviso ai dati aiuta quando riferimenti e responsabilità sono chiari; da solo non assicura l'esattezza delle registrazioni. Chiedi una dimostrazione sui casi reali della tua impresa prima di considerare il processo coperto.
Domande frequenti
Acconto incassato e acconto utilizzato sono la stessa cosa?
No. L'incasso riguarda il denaro ricevuto; l'utilizzo riguarda il collegamento dell'acconto ai documenti successivi. I due stati devono restare ricostruibili separatamente.
Come evitare che l'acconto venga richiesto di nuovo al cliente?
Verifica insieme il richiamo nel saldo e l'abbinamento del pagamento già ricevuto. Controlla poi il credito complessivo e la somma delle scadenze ancora aperte.
Posso utilizzare un acconto su più documenti?
Va verificato il processo ammesso nel caso concreto. Se è previsto, ogni utilizzo deve indicare importo e destinazione; la somma non deve superare il valore disponibile.
Un richiamo dell'acconto equivale a un nuovo incasso?
No. Il collegamento documentale non rappresenta un nuovo versamento del cliente. Il movimento finanziario deve essere individuabile con un riferimento proprio.
Questa guida stabilisce quando emettere la fattura d'acconto?
No. La guida riguarda controlli operativi e prove in demo. Documenti fiscali, termini, imposte e casi particolari vanno definiti con il professionista che segue l'azienda.
Vuoi verificare il percorso dall'acconto al saldo?
Porta un ordine, un anticipo ricevuto e una scadenza ancora aperta: verifichiamo insieme il flusso adatto alla tua azienda.
Richiedi una demoPrenota un appuntamento con un consulente