Blog / Produzione e terzisti
Conto lavoro esterno nel gestionale cloud: materiali, rientri e residui
· Redazione Gestionale sul Web
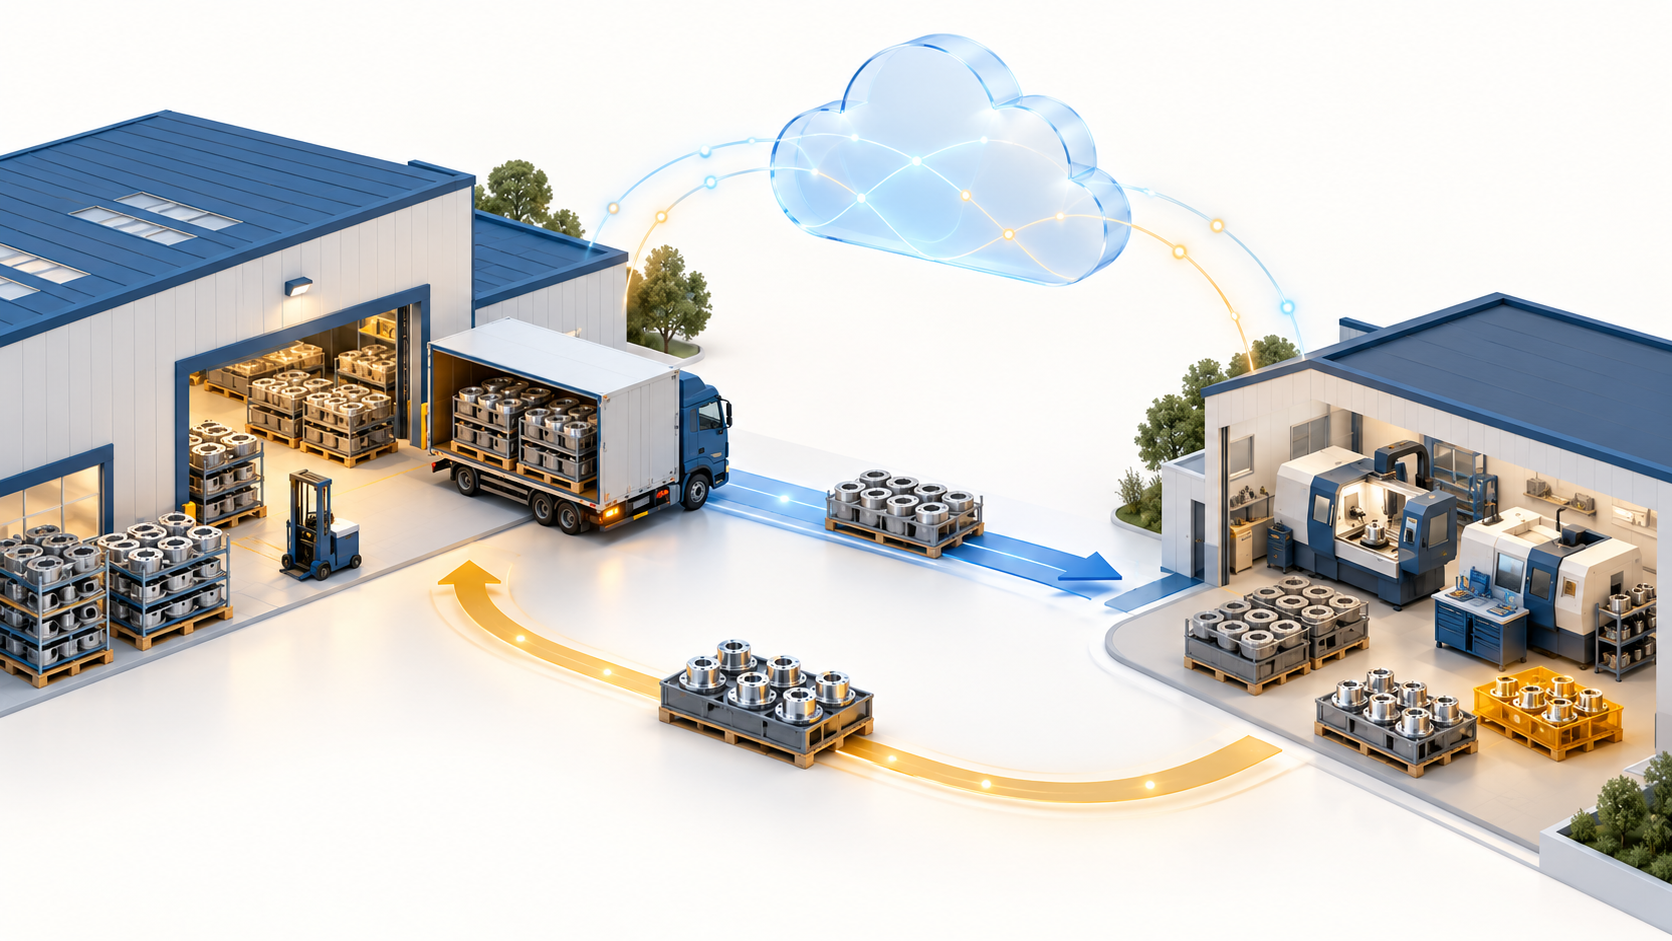
Un ordine al terzista risulta ancora aperto, ma una parte dei pezzi è già tornata. Nel suo deposito rimangono materiali di proprietà dell'azienda; alcuni sono pronti per la lavorazione successiva, altri attendono una decisione. Guardare soltanto l'ordine o soltanto la giacenza non permette di capire che cosa manchi davvero. La gestione del conto lavoro esterno nel gestionale cloud richiede di collegare quantità inviate, materiali consumati, prodotti rientrati e residui, conservando il riferimento alla lavorazione.
Questa guida è rivolta a PMI manifatturiere, responsabili acquisti e magazzino che affidano lavorazioni all'esterno. Propone un metodo di controllo con un esempio numerico e prove da eseguire in demo. Le regole di dettaglio vanno concordate e collaudate: non tutte le funzioni descritte sono automaticamente disponibili in ogni configurazione.
Che cosa significa conto lavoro esterno
Nel perimetro qui considerato, l'impresa affida a un fornitore una lavorazione su materiali propri e riceve un semilavorato o un prodotto lavorato. Il servizio acquistato e i beni movimentati hanno ruoli diversi. Per ricostruire il processo bisogna sapere che cosa è stato affidato, dove si trova e quale risultato è stato ottenuto. L'acquisto di un prodotto finito interamente fornito dal venditore segue invece un altro schema operativo.
Per organizzare il controllo, distinguete il materiale fornito dal terzista da quello messo a disposizione dal committente: cambiano la provenienza, la responsabilità di approvvigionamento e i movimenti da ricostruire. Il modello operativo di questa guida riguarda materiali propri affidati all'esterno. Metodo ed esempi non prescrivono documenti fiscali, causali obbligatorie o criteri di valorizzazione contabile.
Separare proprietà, posizione e disponibilità
Una spedizione verso il terzista cambia la posizione fisica dei materiali. Non equivale, nel modello dell'esempio, alla loro vendita. Uno stock presso un fornitore può restare dell'impresa, ma non essere prelevabile dal magazzino interno. Per questo il saldo complessivo aziendale non va confuso con la disponibilità immediata per consegnare un ordine cliente.
Definite per ogni deposito chi possiede i beni, chi li custodisce e quali utilizzi sono consentiti. Separate anche il materiale libero presso il terzista da quello riservato a una lavorazione. Una stessa quantità non deve essere promessa contemporaneamente a due ordini. La guida a giacenza, impegnato e disponibile approfondisce il criterio di promessa; nel conto lavoro occorre aggiungere il vincolo della trasformazione e dei suoi tempi.
La scheda minima della lavorazione affidata
Prima dell'invio preparate una scheda condivisa fra acquisti, produzione e magazzino. I campi possono trovarsi su documenti diversi, purché siano collegati e consultabili. Una nota libera con il nome del fornitore non sostituisce il riferimento stabile all'ordine e alla fase.
| Elemento | Informazioni utili | Verifica |
|---|---|---|
| Lavorazione | Ordine, fase, fornitore, revisione tecnica | Che cosa deve essere eseguito |
| Materiali | Codice, quantità, unità, eventuale lotto | Che cosa è stato affidato e consumato |
| Risultato | Codice di rientro, quantità, stato qualità | Che cosa è utilizzabile dopo il ricevimento |
| Calendario | Invio, rientro previsto, conferma aggiornata | Quale data si può usare per pianificare |
| Residui | Materiale libero, impegnato, scarti da verificare | Che cosa resta aperto e chi decide |
Quando sono previste alternative di materiale o disegno, conservate la versione autorizzata per quella lavorazione. Il manuale sui prodotti spiega l'impostazione da produrre e conto lavorazione; questa guida affronta invece la riconciliazione operativa dopo gli invii e i rientri.
Un esempio: 120 componenti inviati, due rientri e un residuo
Esempio simulato. L'impresa invia 120 grezzi A al terzista per ottenere pezzi lavorati B. Per semplicità ogni B richiede un A e la trasformazione non introduce conversioni di unità. Non esiste stock iniziale presso il fornitore. I conteggi seguenti sono una traccia operativa, non scritture contabili.
Al primo rientro arrivano 70 pezzi B accettati. Il terzista dichiara inoltre 3 grezzi scartati durante la lavorazione; la dichiarazione viene verificata e approvata dal responsabile. Rimangono 47 grezzi A presso il terzista. La riconciliazione degli input è 120 = 70 consumati nei pezzi accettati + 3 scartati + 47 residui. I 70 B vengono registrati come prodotto risultante: non sono altri 70 grezzi ancora presenti.
Al secondo rientro arrivano 30 B accettati e 10 A restituiti senza lavorazione. Restano 7 A presso il fornitore. Il quadro finale è 120 = 100 consumati nei B + 3 scartati + 10 restituiti + 7 ancora presso il terzista. Il rientro di 100 prodotti non chiude automaticamente tutti i materiali affidati: occorre decidere se i 7 residui serviranno a un ordine successivo oppure dovranno tornare.
Se il sistema mostra 17 A ancora presso il fornitore, potrebbe mancare la registrazione dei 10 restituiti; se ne mostra zero, potrebbe essere stato chiuso impropriamente il residuo. Sono ipotesi da verificare sui documenti e sul conteggio fisico. Correggere il saldo senza ricostruire il passaggio nasconde la causa e rende più difficile il controllo successivo.
Ricevere una parte senza chiudere tutto
Al ricevimento collegate il documento del fornitore alla lavorazione corretta. Quantità ricevuta, quantità accettata e quantità ancora attesa possono differire. Se arrivano pezzi da controllare, rendetene riconoscibile lo stato prima di renderli disponibili alla fase successiva. Un arrivo sul piazzale non dimostra che il collaudo sia concluso.
Per ogni rientro chiedete quali materiali siano stati consumati e con quale regola: quantità teorica da distinta, consuntivo effettivo o altro criterio concordato. Una modifica della distinta corrente non deve riscrivere senza controllo il consumo di una lavorazione già avviata. Confrontate sempre unità di misura e fattori di conversione, soprattutto quando il materiale parte a peso e il prodotto torna a pezzi.
Tenete distinti lo stato dell'ordine di servizio e quello del materiale. Un ordine può essere completato secondo l'accordo mentre rimane materiale disponibile presso il terzista. Viceversa, il materiale può essere esaurito ma la consegna ancora incompleta. Definite chi può chiudere il residuo e quale evidenza deve motivare la decisione.
Scarti, rilavorazioni e restituzioni non sono lo stesso evento
Uno scarto dichiarato richiede quantità, riferimento alla lavorazione, motivo e decisione. Non attribuitelo automaticamente al fornitore né trattatelo come consumo standard senza una regola. Una differenza può dipendere da materiale inizialmente difettoso, lavorazione, misura o registrazione. Conservate i dati necessari per chiarire l'origine, senza dedurre responsabilità dalla sola differenza numerica.
Un pezzo da rilavorare mantiene un percorso aperto: registrate dove si trova, che cosa deve essere rifatto e se occorre un nuovo invio. Evitate di contarne il ritorno successivo come una seconda produzione indipendente. Il materiale restituito inutilizzato, invece, torna come componente originario e non come prodotto lavorato. Le distinzioni servono anche per discutere il servizio fatturato con documenti coerenti.
Invii aggiuntivi e passaggi fra due terzisti
Prima di preparare una nuova spedizione controllate il fabbisogno aggiornato, il materiale già presente presso il fornitore e quello già assegnato ad altri ordini. Spedire nuovamente l'intera distinta può generare un'eccedenza evitabile. Anche materiale già in viaggio va riconosciuto, con un riferimento che consenta al ricevente di confermare l'arrivo.
Se il semilavorato passa direttamente da un terzista a un altro, registrate il trasferimento reale e il cambio di custodia. Un rientro fittizio nel deposito centrale rende poco affidabile la localizzazione. Il flusso va provato nella configurazione scelta: l'esistenza di un magazzino dedicato non dimostra automaticamente la gestione di tutte le triangolazioni. Per il controllo della tratta è utile la guida ai trasferimenti fra magazzini.
Controllare date, costi e materiali con tre domande separate
La data promessa dal terzista è una previsione da aggiornare, non una prova di ricevimento. Registrate la conferma e avvisate chi pianifica le fasi successive quando cambia. Un report utile evidenzia lavorazioni in ritardo, ultima conferma e responsabile del contatto, senza trasformare un silenzio in una nuova data certa.
Per i costi distinguete il prezzo concordato del servizio, eventuali trasporti o altre voci autorizzate e i materiali propri. Prima di confrontare preventivo e consuntivo fissate il perimetro: pezzi accettati, lavorati o altra base pattuita. Il trattamento degli scarti e la valorizzazione richiedono regole aziendali concordate con chi segue la contabilità. Una fattura pagata non dimostra che tutti i materiali siano rientrati.
Avviare il controllo senza inventare saldi iniziali
Se il processo è seguito con fogli di calcolo, scegliete un terzista e una data di passaggio. Raccogliete materiali dichiarati presenti, ordini aperti e documenti di invio e rientro. Confrontate i saldi con il fornitore distinguendo quantità confermate e differenze in verifica. Non assegnate tutto il residuo all'ordine più recente per far tornare il totale.
Definite chi aggiorna i movimenti e quando. Un saldo condiviso nel cloud è utile se il suo significato e il momento di registrazione sono comuni. Se il terzista non accede al gestionale, il referente interno può registrare le evidenze ricevute secondo una procedura: accessi esterni e portali fornitori sono requisiti separati da verificare.
Il collaudo da chiedere al fornitore del software
La pagina del modulo conto lavoro di Gestionale sul Web presenta ordini al fornitore, bolle di uscita e ingresso e magazzino specifico. Per valutare il software gestionale in cloud, chiedete di eseguire il vostro caso completo e annotate impostazioni, limiti ed esito delle seguenti prove.
- Inviare i 120 A e verificare posizione e disponibilità interna.
- Registrare i 70 B e i 3 scarti approvati, controllando i 47 A residui.
- Registrare il secondo rientro e distinguere 30 B da 10 A inutilizzati.
- Verificare i 7 A rimasti, una rettifica autorizzata e la storia dei documenti.
- Ripetere l'acquisizione dello stesso documento di prova e verificare come viene riconosciuto un possibile duplicato.
Provate anche profili diversi: chi riceve la merce non deve necessariamente poter modificare il prezzo o approvare uno scarto. I controlli sulle modifiche sono approfonditi nella guida all'audit trail. Concludete il test esportando un prospetto che un collega possa riconciliare senza spiegazioni verbali.
AI: chiedere una risposta con perimetro e documenti
Un assistente può aiutare a cercare le lavorazioni aperte o riassumere le differenze. Una domanda utile specifica terzista, ordine, articolo e data: «Quali materiali restano da riconciliare e su quali documenti si basa il saldo?». La risposta deve distinguere dati confermati e dichiarazioni ancora da verificare, rispettando i permessi dell'utente.
Non chiedete a una sintesi di approvare automaticamente consumi o responsabilità. Aprite i riferimenti e confrontate i numeri con i movimenti. La guida alle risposte AI verificabili propone criteri per controllare fonti e accessi. La capacità di descrivere un saldo non equivale alla sua correttezza.
Domande frequenti sul conto lavoro esterno
Il materiale inviato al terzista è ancora disponibile in sede?
No. Nel modello descritto resta di proprietà del committente ma si trova presso il fornitore. La disponibilità interna deve riflettere la posizione e gli eventuali impegni.
Un rientro parziale chiude la lavorazione?
Non necessariamente. Occorre controllare quantità ancora attese, materiali residui e regole di chiusura concordate. Stato del servizio e saldo dei materiali vanno verificati separatamente.
Come trattare il materiale restituito senza lavorazione?
Registrandolo come rientro del componente originario, collegato all'invio. Non va confuso con il prodotto risultante né con uno scarto.
Si può usare sempre la distinta per scaricare i consumi?
Dipende dal processo e dalla configurazione. Va concordato se usare consumi teorici o effettivi e come gestire varianti, scarti e unità di misura.
Qual è il primo test da fare in demo?
Un invio con due rientri parziali, scarti verificati e restituzione di materiale inutilizzato. Alla fine devono essere ricostruibili quantità, posizione e documenti dei residui.
Metodo ed esempio originali, aggiornati al 27 ottobre 2026. Capacità pubblicate del prodotto verificate sul modulo conto lavoro nella stessa data. Configurazioni specifiche, valorizzazione e documentazione applicabile vanno concordate prima dell'avvio.
Porta una lavorazione reale in demo
Confronta invii, rientri e residui con i risultati attesi. Valuta il flusso con chi segue acquisti, produzione e magazzino.
Esamina le funzioniRichiedi una demo