Blog / DDT e fatturazione
DDT da fatturare nel gestionale cloud: consegne, parziali e residui
A cura del team Gestionale sul Web · Pubblicato l'11 novembre 2026
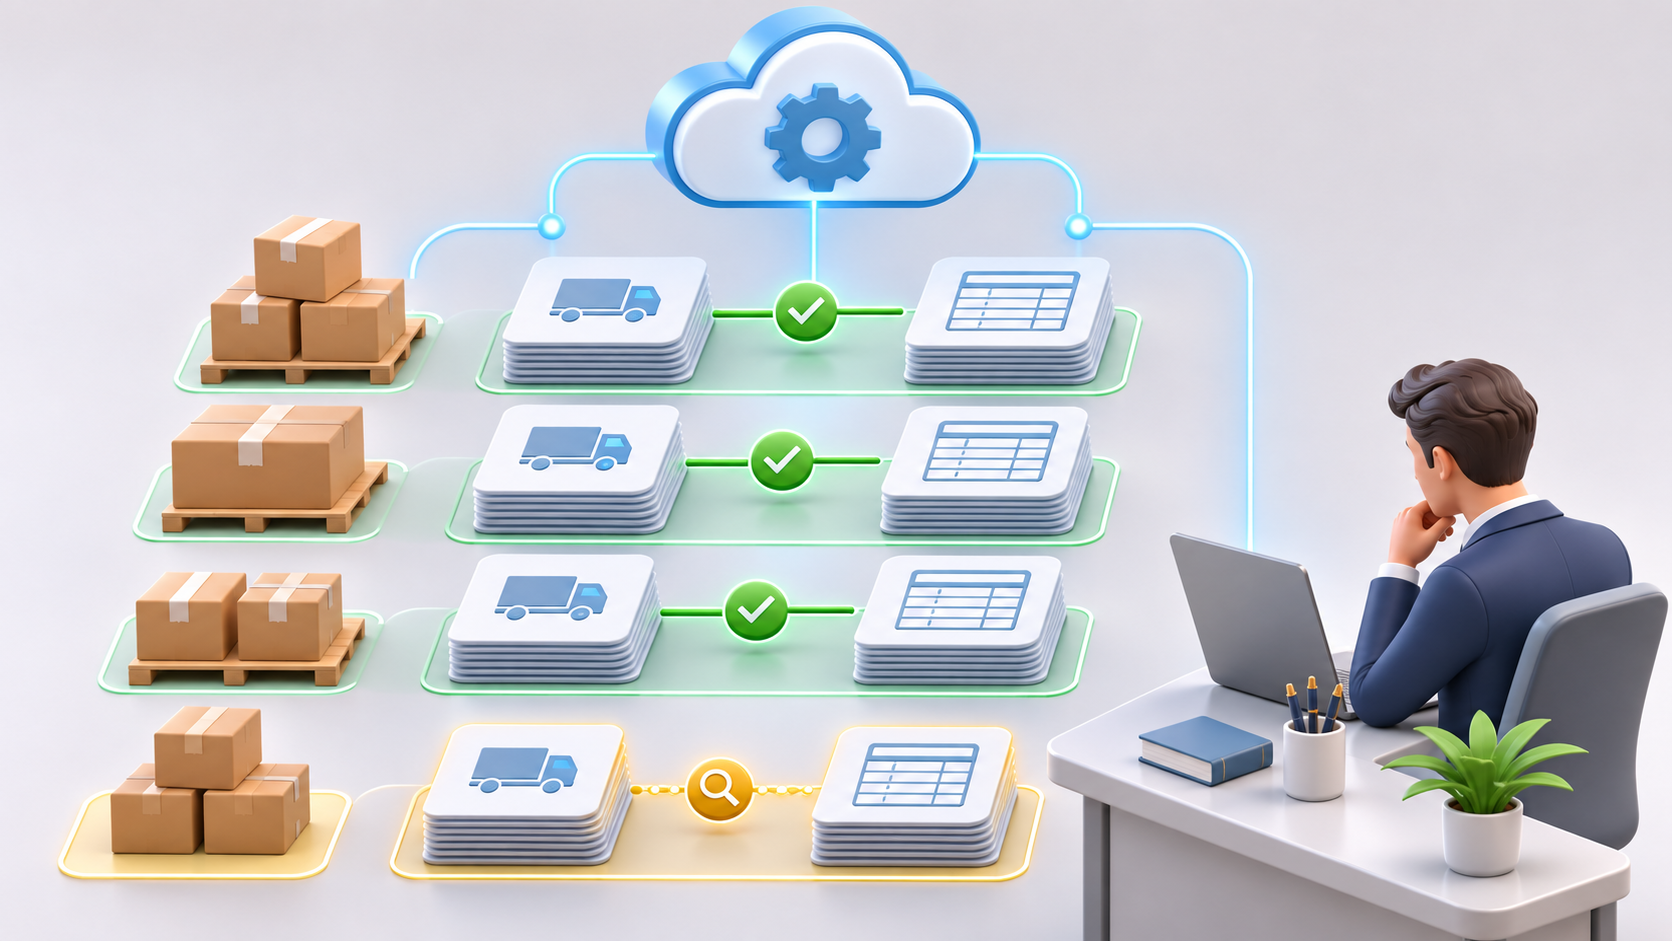
La merce è partita, il DDT è stato registrato e il cliente aspetta la fattura. In amministrazione, però, il documento può risultare ancora aperto, essere stato ripreso soltanto per alcune righe oppure essere escluso dalla selezione con cui si prepara il lotto di fatturazione. Il problema non si vede contando le fatture emesse: bisogna partire dalle consegne e ricostruire quali quantità abbiano già un documento di destinazione.
Questa guida riguarda i DDT di vendita da fatturare nel gestionale cloud. È pensata per PMI commerciali, distributori e uffici amministrativi che vogliono controllare il passaggio dal magazzino alla fatturazione. Propone un metodo operativo e prove di accettazione; non stabilisce termini fiscali, scritture contabili o condizioni legali di fatturabilità. Questi aspetti vanno definiti con il consulente competente in base alle operazioni effettive.
Che cosa significa davvero DDT non fatturato
Nel controllo gestionale, un DDT non fatturato è un documento di consegna per il quale resta una parte da collegare alla fatturazione, secondo le regole del processo adottato. La definizione richiede due verifiche: che la consegna appartenga al perimetro da fatturare e che il collegamento non sia già avvenuto. Il solo campo vuoto “numero fattura” non basta quando un DDT confluisce in più fatture o più DDT sono raggruppati nello stesso documento.
Conviene distinguere tre quantità: ordinata ancora da consegnare, consegnata ancora da fatturare e fatturata ancora da incassare. La prima riguarda l'evasione commerciale, la seconda la completezza della fatturazione, la terza le partite aperte. Sommarle senza un modello esplicito può contare più volte la stessa fornitura. La guida al fido e all'esposizione clienti affronta proprio il passaggio del valore fra questi stati.
Nemmeno il numero dei documenti aperti racconta tutto. Dieci DDT interamente da fatturare e dieci con una sola riga residua richiedono lavori diversi. Il riepilogo dovrebbe quindi consentire di aprire le righe, leggere le quantità e riconoscere i collegamenti già esistenti.
Definire il perimetro prima di estrarre l'elenco
La prima selezione dovrebbe indicare società, cliente, serie documento, deposito, periodo e causale. Controllate anche quali stati entrano: bozza, confermato, annullato o sospeso non sono sinonimi. Un elenco limitato al mese corrente può nascondere un documento del mese precedente rimasto aperto. Per questo affiancate alla selezione del periodo una coda dei residui precedenti, mantenendo visibile la data d'origine.
Non tutti i movimenti accompagnati da DDT rappresentano una vendita da fatturare immediatamente. Trasferimenti, resi, conto lavorazione o altre causali richiedono percorsi distinti, da verificare nel processo aziendale. Non basta escludere tutte le righe con importo zero: una riga priva di valorizzazione potrebbe essere un errore da completare, anziché una consegna correttamente esclusa.
Una sospensione operativa deve avere motivo, responsabile e data di riesame. Non modifica da sola obblighi o termini applicabili. Se manca il prezzo o c'è una contestazione, assegnate la verifica a chi può risolverla e mantenete il documento nel controllo. Togliere una riga dall'elenco per renderlo più pulito impedisce di distinguere un'esclusione corretta da una dimenticanza.
Le informazioni da leggere a livello di riga
Il controllo affidabile segue una catena riconoscibile: documento d'origine, riga di consegna, quantità ripresa, fattura di destinazione e residuo. Il codice articolo da solo non identifica la relazione: lo stesso prodotto può comparire più volte con prezzi, lotti o condizioni differenti. Serve un riferimento che distingua anche due righe apparentemente uguali nello stesso DDT.
| Gruppo | Dati da controllare | Domanda utile |
|---|---|---|
| Origine | Società, cliente, serie, numero, data e riga DDT | Quale consegna giustifica questa quantità? |
| Trasformazione | Quantità consegnata, già ripresa e residua; unità di misura | Quale parte resta effettivamente da trattare? |
| Destinazione | Fattura o bozza collegata, stato, motivo di esclusione e responsabile | È già fatturata, impegnata in preparazione o da verificare? |
Distinguete quantità e valore. Per merci omogenee, nella stessa unità di misura e senza rettifiche, il residuo quantitativo può essere ricostruito sottraendo alla quantità consegnata quella già ripresa in fatture valide per il controllo. La valorizzazione richiede invece prezzi, sconti e altre condizioni. Se le unità cambiano fra confezioni e pezzi, esplicitate la conversione: non sottraete numeri espressi su basi diverse.
Un totale chiamato “da fatturare” dovrebbe dichiarare se include imposte, trasporto, spese e righe senza prezzo. Non presentatelo come incasso previsto senza ulteriori passaggi: emissione, condizioni di pagamento, eventuali accordi e riscossione sono informazioni diverse.
Esempio simulato: due DDT e una fattura parziale
Consideriamo un esempio inventato, senza imposte, spese o arrotondamenti, con prezzi netti costanti e quantità espresse in pezzi. Il DDT A contiene 100 pezzi di un articolo a 20 euro: valore convenzionale 2.000 euro. Una prima fattura riprende 60 pezzi, pari a 1.200 euro. Restano 40 pezzi e 800 euro da collegare alla fatturazione.
Il DDT B dello stesso cliente contiene 30 pezzi di un secondo articolo a 15 euro: 450 euro, interamente ancora da fatturare. Il prospetto dei due documenti deve spiegare 2.450 euro consegnati, 1.200 già fatturati e 1.250 residui. Se il report mostrasse 2.450 euro da fatturare perché il DDT A è genericamente “aperto”, includerebbe nuovamente i 60 pezzi già ripresi.
Una successiva fattura comprende i 40 pezzi residui di A e tutti i 30 pezzi di B: 800 più 450, cioè 1.250 euro. Dopo la conferma prevista dal processo, il residuo dei due DDT scende a zero. I collegamenti devono consentire di ricostruire A verso entrambe le fatture e la seconda fattura verso entrambi i DDT. Il numero di fatture non corrisponde quindi al numero delle consegne.
Immaginiamo che il cliente paghi soltanto 500 euro sulla prima fattura. Il credito aperto di quella fattura diventa 700 euro, ma il residuo del DDT A non torna a 700: la fatturazione dei 60 pezzi è già avvenuta. Per gestire quanto resta da riscuotere serve il percorso distinto delle rate, degli incassi parziali e delle nuove scadenze.
Parziali, bozze e correzioni: i casi che falsano il report
Fatturazione parziale. Verificate se il sistema permette di selezionare righe o quantità e come aggiorna il residuo. Un'etichetta “parzialmente fatturato” dovrebbe condurre al dettaglio, senza costringere l'operatore a confrontare manualmente tutte le stampe.
Bozza già preparata. Una quantità presente in una proposta non è necessariamente già fatturata. Chiedete se viene riservata, come si evita che un secondo operatore la riprenda e cosa succede quando la proposta viene abbandonata. Il report può distinguere “in preparazione” da “fatturato”, purché il significato sia esplicito.
Prezzo da correggere. Una variazione economica non dimostra che sia stata consegnata altra merce. Separate la riconciliazione quantitativa dalla differenza di prezzo; conservate origine, motivazione e autorizzazione della modifica.
Reso o rettifica. Il rientro fisico e la correzione amministrativa non coincidono automaticamente. Non riaprite un DDT per rifatturarlo soltanto perché è comparsa una nota di credito: prima ricostruite quali fatti e documenti debbano cambiare. Il trattamento fiscale va verificato sul caso concreto.
Documento corretto dopo la trasformazione. Una modifica del DDT può incidere su magazzino, residui e collegamenti. Chiedete quali modifiche siano consentite, chi le approvi e come resti visibile la situazione precedente. Non usate la cancellazione come soluzione ordinaria per allineare un elenco.
Organizzare un controllo ripetibile fra magazzino e amministrazione
Il magazzino conferma completezza e correttezza della consegna; commerciale risolve condizioni e contestazioni; amministrazione prepara e verifica la fatturazione. Una persona deve presidiare il prospetto delle eccezioni, anche quando il sistema produce automaticamente l'elenco. La frequenza del riesame dipende dai volumi e dalle scadenze applicabili: non coincide necessariamente con il solo controllo di fine mese.
Salvate filtri, data e ora di estrazione. Assegnate a ogni eccezione un esito: da completare, in verifica con responsabile, esclusa con motivazione oppure risolta con documento collegato. Al riesame successivo guardate sia i nuovi ingressi sia ciò che è rimasto aperto. Ordinare soltanto per valore rischia di lasciare ferme le piccole righe più vecchie.
Tre indicatori semplici sono numero di righe residue, anzianità dalla consegna e valore su una base dichiarata. Aggiungete le righe senza valorizzazione, evitando che scompaiano dal totale. Un calo del residuo va spiegato: fatture emesse, correzioni, esclusioni e cambi di filtro hanno significati differenti. Il report può alimentare la checklist di chiusura mensile, mantenendo qui il dettaglio operativo delle vendite.
Sei prove da portare alla demo del gestionale cloud
- Ricostruire il campione. Inserite i due DDT dell'esempio e annotate quantità e valori attesi prima di iniziare.
- Fatturare una parte. Riprendete 60 pezzi su 100 e verificate il residuo di 40, con accesso alla prima fattura.
- Raggruppare i residui. Create una proposta con i restanti 40 pezzi e il secondo DDT; controllate i riferimenti in entrambe le direzioni.
- Provare due operatori. Aprite due sessioni autorizzate sullo stesso residuo. Osservate se il secondo salvataggio ricontrolla le quantità o richiede una gestione manuale.
- Abbandonare una proposta. Verificate il rilascio delle quantità eventualmente riservate, senza intervenire su documenti fiscali reali.
- Riesaminare una correzione. In ambiente dimostrativo, simulate una modifica consentita e controllate storico, permessi ed effetti sul prospetto.
Conservate un verbale con risultato atteso, osservato, configurazione e attività manuali necessarie. Nel confronto fra software gestionale in cloud distinguete funzioni standard, configurazioni e sviluppi richiesti. Un controllo organizzativo può compensare un limite, ma deve avere un responsabile e un costo operativo conosciuto.
Il ruolo dell'AI: spiegare le eccezioni con riferimenti verificabili
Un assistente può aiutare a riassumere i DDT aperti e preparare domande per i responsabili, se dispone dei dati autorizzati. Ogni risposta dovrebbe dichiarare periodo, filtri, aggiornamento e documenti usati. La frase “restano 1.250 euro” è utile soltanto se si possono ritrovare le righe che compongono l'importo. Non chiedete all'AI di inventare il motivo di una sospensione o di scegliere autonomamente una regola fiscale.
Una risposta da sottoporre a verifica potrebbe essere: “Nel campione restano 40 pezzi sul DDT A e 30 sul DDT B, valorizzati a 1.250 euro netti secondo i prezzi indicati”. Chiedete poi riferimenti e distinzione dalle bozze. L'AI non corregge collegamenti mancanti soltanto perché formula una spiegazione convincente.
Domande frequenti sui DDT da fatturare
Un DDT aperto è sempre interamente da fatturare?
No. Potrebbe contenere righe già riprese, quantità residue o causali escluse dal flusso di vendita. Occorre controllare il dettaglio e i documenti collegati, oltre allo stato generale.
Una fattura può comprendere più DDT?
Nel flusso di raggruppamento può accadere, se operazione e configurazione lo consentono. Il controllo deve conservare i riferimenti e ricostruire quanto è stato ripreso da ogni consegna.
Un incasso parziale riapre il residuo da fatturare?
No, sono due controlli diversi. Il pagamento riduce il credito aperto secondo l'abbinamento effettuato; non annulla la fatturazione delle quantità già riprese.
Una bozza deve sparire dall'elenco dei DDT aperti?
Dipende dal modello del sistema. Deve comunque essere possibile distinguere una quantità in preparazione da una già fatturata e verificare cosa accade se la proposta viene abbandonata.
Il controllo gestionale stabilisce entro quando emettere fattura?
No. Il prospetto aiuta a trovare le consegne da trattare. Termini, tipo documento e trattamento fiscale dipendono dalle operazioni e vanno verificati con il consulente competente.
Valutare il percorso con Gestionale sul Web
Gestionale sul Web presenta nella propria offerta il ciclo da offerte e ordini a DDT, fatturazione e incassi. La pagina del ciclo attivo e passivo descrive il quadro funzionale; non dimostra da sola ogni comportamento sui residui e sulle sessioni concorrenti. Portate l'esempio alla demo del gestionale cloud per verificare come il processo viene configurato sulle vostre consegne, quali informazioni sono disponibili e chi deve risolvere le eccezioni prima dell'emissione.