Blog / Fatturazione e scadenze
Esiti SdI e scadenzario nel gestionale cloud: scarti, recapito e incassi
A cura del team Gestionale sul Web · Pubblicato il 12 novembre 2026
Esito SdI, attività amministrativa e pagamento: tre piani distinti
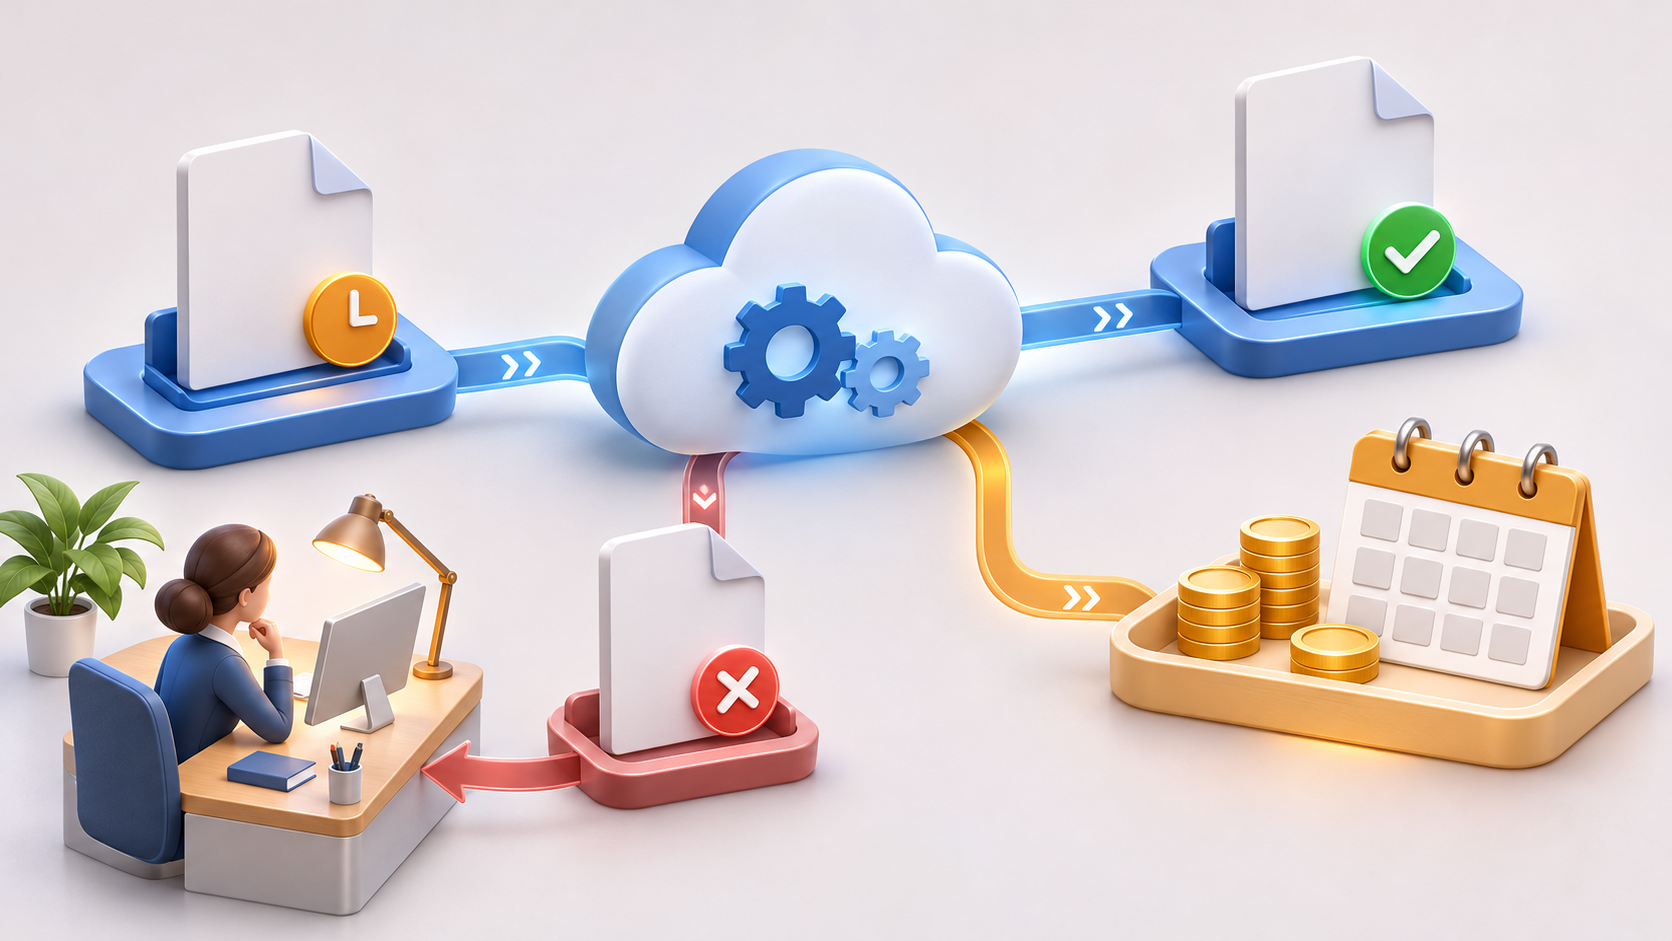
Una fattura può essere consegnata al destinatario e rimanere da incassare. Un documento può richiedere una correzione prima di completare la trasmissione. Un cliente può aver versato un anticipo mentre l'amministrazione sta ancora verificando un esito. Se il software gestionale mostra soltanto una generica etichetta “aperta”, queste situazioni rischiano di finire nello stesso elenco e di provocare azioni sbagliate.
La prima distinzione riguarda il percorso del file: preparazione, invio, ricevute e anomalie. La seconda riguarda il lavoro da svolgere: controllare un dato, leggere una notifica, informare il cliente oppure chiedere assistenza. La terza riguarda il saldo finanziario: importo, incassi abbinati e residuo. Sono informazioni collegate, ma nessuna può sostituire automaticamente le altre.
Questa guida propone un metodo operativo per le fatture verso imprese e consumatori, da adattare con il responsabile amministrativo. Non tratta il percorso specifico della Pubblica Amministrazione e non stabilisce termini fiscali, sanzioni o modalità di regolarizzazione. Prima di correggere e ritrasmettere un documento occorre verificare il caso concreto con il consulente e le istruzioni aggiornate del servizio utilizzato.
Che cosa controllare in una fattura scartata o non recapitata
La guida dell'Agenzia delle Entrate sulla fatturazione elettronica, nella versione datata 4 ottobre 2018, distingue la ricevuta di scarto dalla ricevuta di impossibilità di consegna: nel primo caso la fattura non risulta emessa, nel secondo l'impossibilità di recapito non equivale allo scarto. La fonte è richiamata per questa distinzione di base; non va usata per ricavare da sola tutti gli obblighi applicabili oggi.
Per organizzare il lavoro, leggete sempre la ricevuta collegata al documento. L'etichetta dell'intermediario può sintetizzare un passaggio tecnico, mentre il dettaglio spiega che cosa è accaduto. “Inviata” può indicare una fase ancora in attesa di esito: prima di decidere un nuovo invio, bisogna conoscere il significato preciso attribuito a quello stato dal sistema.
In presenza di mancata consegna, il problema operativo riguarda il recapito e l'informazione al destinatario, secondo le regole applicabili. Un ulteriore invio indiscriminato non è una soluzione organizzativa. In presenza di scarto, occorre invece identificare il motivo, individuare chi può correggerlo e conservare il collegamento con il tentativo precedente. Un errore di duplicazione richiede una verifica specifica, prima di creare altre copie.
Lo stato di pagamento va letto separatamente. La ricevuta di consegna non prova un bonifico; la segnalazione di mancato recapito non azzera un incasso già ricevuto. Anche una registrazione provvisoria nello scadenzario deve essere riconoscibile e riconciliata secondo la procedura amministrativa adottata, senza far sparire informazioni utili.
Una matrice per scegliere l'azione successiva
Nel gestionale in cloud è utile poter affiancare esito, responsabile e prossima attività. La matrice seguente è una proposta di controllo, non una specifica fiscale né la descrizione di automatismi presenti in ogni prodotto. I nomi effettivi degli stati devono essere verificati nella documentazione del fornitore.
Su schermi piccoli puoi scorrere la tabella orizzontalmente.
| Situazione osservata | Verifica necessaria | Trattamento operativo |
|---|---|---|
| Invio senza esito definitivo | Ricezione del tentativo, aggiornamento del servizio e storico | Assegnare il riesame; evitare nuovi invii alla cieca |
| Ricevuta di scarto | Codice, descrizione, file e documento interessato | Aprire una correzione controllata; verificare gli effetti amministrativi |
| Mancata consegna | Ricevuta e disponibilità delle informazioni al destinatario | Gestire la comunicazione; mantenere distinta la posizione finanziaria |
| Consegna con importo aperto | Scadenza, incassi e abbinamenti | Seguire il processo di incasso, senza riaprire la trasmissione |
Aggiungete alla riga la data dell'ultimo aggiornamento. Un esito fermo da giorni e uno ricevuto pochi minuti prima richiedono un riesame diverso. La priorità interna va concordata tenendo conto dei vincoli applicabili; non deve essere confusa con un termine di legge ricavato dal colore di un'icona.
I dati minimi per ricostruire ogni eccezione
Un elenco utilizzabile dovrebbe consentire di recuperare almeno azienda emittente, identificativo interno del documento, numero e data, cliente, importo e riferimento del tentativo di trasmissione. Quando disponibile, conservate l'identificativo SdI e il collegamento alla ricevuta originale. Per l'errore mantenete codice e descrizione, oltre a un'eventuale spiegazione interna comprensibile al reparto.
Separare documento e tentativo è essenziale. Una fattura corretta e ritrasmessa può avere più passaggi tecnici: contarli come vendite differenti gonfierebbe il controllo. Viceversa, mostrare soltanto l'ultimo esito senza storico renderebbe difficile spiegare una modifica. Verificate come il software collega i passaggi e quali dati conserva dopo una correzione consentita.
Per l'attività aperta servono motivo, incaricato, prossima verifica ed evidenza di chiusura. Per la parte finanziaria servono invece partita, scadenze, incassi e residuo. Se le informazioni provengono da servizi diversi, il report deve dichiarare l'ora di aggiornamento di ciascuno. Un esportato mattutino non rappresenta necessariamente una ricevuta arrivata nel pomeriggio.
Esempio: sei documenti e un totale che non racconta tutto
Esempio simulato, importi complessivi puramente illustrativi. L'ufficio esamina sei documenti da 1.220 euro ciascuno, per 7.320 euro di valore documentale nel campione. Due risultano consegnati, due hanno una ricevuta di mancata consegna, uno è scartato e uno è in attesa di esito. Le categorie della trasmissione si ricompongono: 2 + 2 + 1 + 1 = 6 documenti.
Su una fattura consegnata sono già stati incassati 400 euro; il suo residuo è quindi 820 euro. Sull'altra non risultano pagamenti e restano 1.220 euro. I due documenti non recapitati non presentano incassi e valgono complessivamente 2.440 euro. Per questi quattro documenti, dopo la verifica amministrativa, il residuo del campione è 820 + 1.220 + 2.440 = 4.480 euro.
I restanti 2.440 euro di valore documentale riguardano il documento scartato e quello in attesa: sono esposti in un gruppo di controllo separato, senza dedurre automaticamente da questo esempio il loro trattamento contabile. La riconciliazione del campione resta leggibile: 7.320 = 400 incassati + 4.480 residui sui quattro documenti verificati + 2.440 da chiarire nel flusso documentale.
Il report non deve chiamare tutti i 6.920 euro non incassati “scaduto da sollecitare”. Servono le date contrattuali, lo stato amministrativo e le verifiche sui due casi aperti. Il valore di 7.320 euro non è neppure una misura di fatturato certificato: è il totale dei documenti selezionati. Scrivere la base del totale evita che la stessa cifra cambi significato passando dal reparto operativo alla direzione.
Come raccordare le eccezioni con lo scadenzario
Prima di generare comunicazioni, costruite una vista che permetta di riconoscere i casi in verifica. Una sospensione interna dell'attività di contatto deve avere una motivazione e una data di riesame. Non equivale a cancellare il credito, cambiare unilateralmente la scadenza o registrare un pagamento inesistente.
Se arriva un incasso durante la correzione di un documento, la procedura deve preservarlo e permettere all'amministrazione di completare l'abbinamento corretto. L'obiettivo è evitare due errori opposti: chiedere denaro già ricevuto e far risultare saldata una posizione soltanto perché il suo invio è stato risolto. Chi opera sul documento e chi registra il pagamento devono poter ricostruire il medesimo caso.
Il dettaglio delle rate e delle nuove date è sviluppato nella guida allo scadenzario con incassi parziali. La preparazione del contatto è trattata nella guida ai solleciti di pagamento. Qui il controllo precedente è verificare che un'eccezione di trasmissione non venga interpretata come informazione finanziaria.
Una routine breve con responsabilità verificabili
All'avvio del controllo annotate periodo, filtri e ora di estrazione. Distinguete i nuovi casi da quelli già assegnati. Per ogni anomalia aprite la ricevuta, classificate il problema e indicate il prossimo passaggio. Se serve assistenza tecnica, riportate un riferimento del ticket e condividete soltanto le informazioni necessarie attraverso i canali autorizzati.
Chi chiude la correzione deve indicare l'evidenza osservata: nuovo esito, dato verificato o conferma del servizio. Chi presidia gli incassi controlla gli eventuali effetti sulle partite. Il responsabile amministrativo decide sulle questioni fiscali e contabili. Nelle imprese piccole queste attività possono appartenere alla stessa persona, ma è utile mantenerle riconoscibili nel percorso.
Misurate il numero di eccezioni ancora aperte, la loro anzianità e i casi senza incaricato. Un calo del totale deve poter essere spiegato: risoluzione, esclusione motivata e cambio di filtro hanno significati diversi. Un report che diventa verde dopo aver ristretto il periodo non dimostra che siano state risolte le anomalie più vecchie.
Sei prove da eseguire nella demo del software gestionale
- Ricevuta leggibile. Partite da un documento dimostrativo e recuperate codice, descrizione e storico senza cercare in archivi separati.
- Attesa di esito. Verificate come viene segnalato un aggiornamento mancante e chi decide il riesame, senza trasmettere documenti fiscali reali.
- Correzione tracciata. Simulate un caso consentito nell'ambiente di prova e controllate collegamenti, permessi e passaggi precedenti.
- Mancata consegna. Verificate come viene registrata l'attività verso il cliente, mantenendola distinta dall'incasso.
- Pagamento parziale. Abbinate i 400 euro dell'esempio e controllate che il residuo sia 820, senza modificare l'esito di trasmissione.
- Riconciliazione del campione. Ricostruite i sei documenti e spiegate ogni raggruppamento, compresi i casi ancora da chiarire.
Per ogni prova annotate risultato atteso, osservato e attività manuali necessarie. Nel confronto fra software gestionali in cloud chiedete quali comportamenti dipendano dal servizio di fatturazione, dalla configurazione o da un'integrazione. Una vista ben progettata è utile soltanto se le informazioni arrivano correttamente e qualcuno presidia le eccezioni.
Se l'AI riepiloga gli esiti, chiedete le evidenze
Un assistente autorizzato può aiutare a descrivere il campione e a preparare l'elenco delle verifiche. La risposta dovrebbe specificare periodo, aggiornamento, documenti e ricevute utilizzati. Nell'esempio, “quattro documenti verificati con 4.480 euro di residuo” è una frase controllabile soltanto se vengono mostrati gli abbinamenti e i due casi esclusi da quel gruppo.
Non affidate a un riepilogo generativo la decisione di ritrasmettere una fattura o modificare una registrazione. Chiedete di segnalare le informazioni mancanti e di distinguere una proposta da un'azione eseguita. La verifica delle risposte AI nel gestionale richiede riferimenti, permessi e possibilità di ricostruzione, anche quando il linguaggio appare sicuro.
Domande frequenti su esiti SdI e scadenzario
Una fattura consegnata è anche pagata?
No. Consegna e pagamento sono eventi distinti. L'incasso richiede un'evidenza finanziaria e il corretto abbinamento alla posizione interessata.
Mancata consegna e scarto sono la stessa cosa?
No. Occorre leggere la ricevuta: impossibilità di recapito e mancato superamento dei controlli indicano situazioni diverse e richiedono verifiche differenti.
Conviene reinviare una fattura che resta in attesa?
Prima di procedere bisogna controllare storico, ricezione del tentativo e istruzioni del servizio. Un nuovo invio senza verifica può complicare la ricostruzione del caso.
Posso eliminare una scadenza perché il documento è in verifica?
La verifica operativa non giustifica da sola la cancellazione di una posizione. Il trattamento deve seguire la procedura amministrativa, conservando documenti, incassi e motivazioni.
Questa guida vale anche per gli esiti della Pubblica Amministrazione?
No. Il percorso PA ha passaggi specifici che qui non vengono trattati. Occorre consultare la documentazione aggiornata pertinente e il consulente competente.
Verificare il percorso con Gestionale sul Web
La pagina di fatturazione elettronica di Gestionale sul Web presenta invio, ricevute e visibilità di scarti o blocchi. Questa descrizione non certifica ogni comportamento della matrice proposta. Portate il campione alla demo del gestionale cloud per verificare esiti disponibili, raccordo con scadenze e incassi, permessi e controlli manuali necessari sul vostro processo.
Richiedi una consulenza o una demo
Vuoi capire come gestire fatturazione, scadenze e incassi nella tua azienda? Parla con un consulente di Gestionale sul Web oppure richiedi una demo dedicata al tuo processo.